编辑
民生健康第三季度净利润仅86.57万元,同比下滑97.3%!增收不增利背后,新业务尚难扛起利润大旗
10月19日,民生健康(301507.SZ)披露2026年三季报。表面看,这是一份“营收提速、利润失速”的成绩单:前三季度营业收入7.44亿元,同比增长19.43%;归母净利润8426.00万元,同比下滑26.36%。拆分单季度数据,第三季度营收2.0亿元,同比增长30.04%,但归母净利润仅录得86.57万元,同比大幅下滑97.30%。
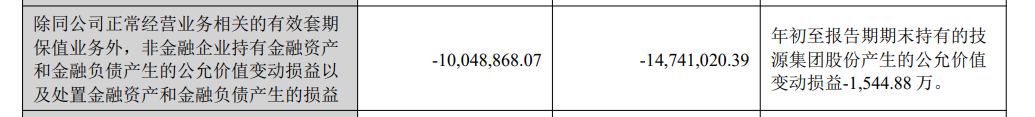
对于利润大幅波动,主要原因归于所持技源集团股份公允价值变动损失,前三季度该项浮亏约1544.88万元,同期非经常性损益合计为-1063.45万元。剔除这类和日常经营无关的损益干扰,公司基本面的韧性得以显现。前三季度扣除非经常性损益净利润9489.45万元,同比增长7.87%;第三季度扣非净利润866.86万元,同比微增0.32%。
回溯今年半年报,民生健康彼时已经显现增收不增利迹象:公司2026年中报显示,上半年实现营收5.35亿元,同比增长15.76%,归母净利润仅增长1.20%,扣非净利润增长8.69%,同样受股权公允价值损失、理财收益下滑拖累。
从业务基本面来看,老牌大单品21金维他仍是公司基本盘。今年初产品完成约10% 出厂价上调,渠道与终端价格落地完成,单品收入占比回落,对单一产品依赖度有所缓解。除维矿核心业务稳中有增外,新业务多点发力:益生菌板块ToB、ToC双线推进,旗下民生中科嘉亿收入保持高增;戒烟药同步布局线上与线下渠道;线上直销食品业务延续高增长态势,上半年该板块收入同比大涨87%,成为增长新引擎。
但新业务整体体量偏小、盈利偏弱,短期内难以成长为第二利润曲线,产品结构单一的风险并未得到实质性缓解。
三季度营收提速的背后,是销售费用的大幅前置投入。数据显示,今年第三季度销售费用率同比抬升12.4个百分点,今年前三季度累计销售费用率提升4.7个百分点,电商服务费、广告投放增速显著高于营收增速。在维矿OTC赛道竞争加剧、线下药店渠道承压的行业环境下,民生健康选择加大品牌推广、新品渠道拓展投入,以营销投放换取短期收入增长。
产能端,其两项核心募投项目宣布延期投产:研发中心技改项目推迟至2027年3月,保健食品及维矿OTC智能化生产线技改项目延后至2027年9月。这意味着未来至少一年,难以依托新增产能驱动增长,营收提升只能依靠现有产能挖潜以及持续的渠道营销投入,中长期增长空间存在约束。
当然,财报中亦存在积极指标:前三季度经营活动现金流净额1.93亿元,同比增长21.97%,主业回款与现金流转仍保有韧性。核心维矿业务毛利率保持较高水平,中报显示维生素与矿物质补充剂系列毛利率58.38%,同比上升3.60个百分点;线上直销食品业务毛利率高达73.91%。
放眼行业,膳食营养补充赛道内卷持续加剧,线上流量成本居高不下。一旦新业务盈利兑现不及预期,持续高企的营销费用或将持续侵蚀盈利空间,公司当前增长模式的可持续性有待持续验证。
关键词阅读: 民生健康
责任编辑:钟离